
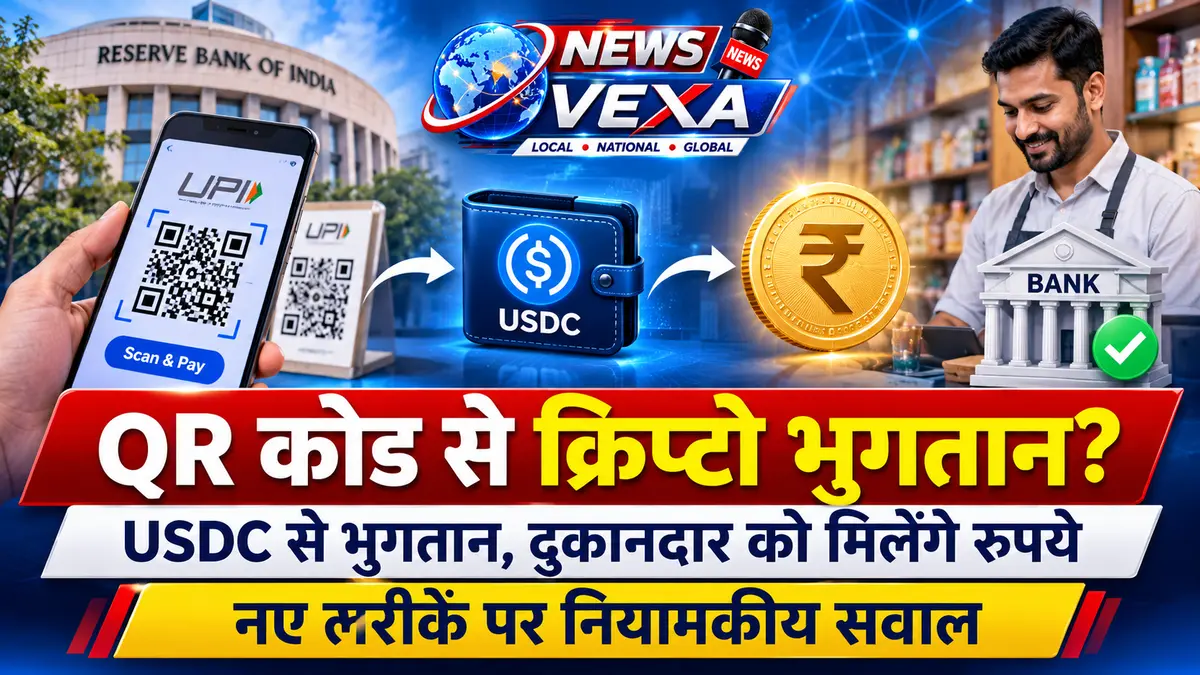
भारत में डिजिटल भुगतान के लिए इस्तेमाल होने वाले UPI QR कोड के जरिए क्रिप्टोकरेंसी से खरीदारी का एक नया तरीका सामने आया है। इसमें ग्राहक अपने क्रिप्टो वॉलेट से USDC जैसी डिजिटल करेंसी भेजता है, जबकि दुकानदार को भुगतान भारतीय रुपये में मिलता है। इकोनॉमिक टाइम्स की 10 नवंबर 2026 की रिपोर्ट के मुताबिक, goat.cash जैसे वेब ऐप और बीच में काम करने वाले मध्यस्थ इस प्रक्रिया को संभव बना रहे हैं। इस व्यवस्था ने भुगतान प्रणाली और क्रिप्टो से जुड़ी नियामकीय निगरानी पर नए सवाल खड़े किए हैं।
QR कोड स्कैन करने के बाद क्रिप्टो से रुपये तक कैसे पहुंचता है भुगतान?
इस प्रक्रिया में ग्राहक सीधे दुकानदार को क्रिप्टोकरेंसी नहीं भेजता। इसके बजाय, भुगतान के दो अलग-अलग चरण होते हैं।
पहले चरण में ग्राहक दुकानदार का QR कोड संबंधित ऐप से स्कैन करता है और भुगतान की राशि सहित जरूरी जानकारी दर्ज करता है। इसके बाद ग्राहक अपने क्रिप्टो वॉलेट से USDC को ऐप द्वारा निर्धारित वॉलेट में भेजता है।
दूसरे चरण में ऐप उपलब्ध मध्यस्थों में से किसी एक को चुनता है। वह मध्यस्थ ग्राहक से प्राप्त USDC को रुपये में बदलने की व्यवस्था करता है और अपने भारतीय बैंक खाते से दुकानदार को भुगतान कर देता है।
इस तरह ग्राहक की ओर से भुगतान क्रिप्टो में शुरू होता है, लेकिन दुकानदार को सामान्य बैंकिंग माध्यम से रुपये मिलते हैं। रिपोर्ट के अनुसार, पूरी प्रक्रिया कुछ ही मिनटों में पूरी हो सकती है।
USDC क्या है और इस व्यवस्था में इसकी भूमिका क्यों अहम है?
USDC एक स्टेबलकॉइन है, जिसकी कीमत अमेरिकी डॉलर से जुड़ी होती है। इसका उद्देश्य सामान्य क्रिप्टोकरेंसी की तुलना में कीमत में उतार-चढ़ाव को सीमित रखना है।
इस व्यवस्था में USDC ग्राहक के क्रिप्टो वॉलेट से मध्यस्थ तक पहुंचता है। मध्यस्थ उसे रुपये में बदलकर दुकानदार को भुगतान करता है। रिपोर्ट में यह भी बताया गया है कि भारत के बाजार में USDC और USDT जैसे स्टेबलकॉइन कई बार रुपये के मुकाबले प्रीमियम पर कारोबार करते हैं।
मध्यस्थ और ऐप के बीच कमाई का हिस्सा किस तरह बांटा जाता है, इस पर रिपोर्ट में एक डिजिटल भुगतान उपयोगकर्ता ने संभावित मार्जिन का उल्लेख किया है। हालांकि, किसी निश्चित शुल्क या कमाई की आधिकारिक दर सामने नहीं रखी गई है।
क्या यह UPI से सीधे क्रिप्टो भुगतान करने जैसा है?
नहीं। इस अंतर को समझना जरूरी है।
सामान्य UPI भुगतान में ग्राहक के बैंक खाते से रुपये निकलकर दुकानदार तक पहुंचते हैं। लेकिन रिपोर्ट में बताए गए मॉडल में ग्राहक पहले क्रिप्टो भेजता है और उसके बाद मध्यस्थ अपने बैंक खाते से दुकानदार को रुपये देता है।
इसलिए QR कोड यहां भुगतान की शुरुआत और दुकानदार की पहचान के लिए इस्तेमाल हो रहा है। वास्तविक UPI भुगतान रुपये में मध्यस्थ के बैंक खाते से होता है। इसे UPI द्वारा क्रिप्टोकरेंसी को सीधे स्वीकार करने के बराबर नहीं माना जाना चाहिए।
कानूनी स्थिति पर सवाल क्यों उठ रहे हैं?
भारत में क्रिप्टोकरेंसी को कानूनी मुद्रा यानी Legal Tender का दर्जा प्राप्त नहीं है। हालांकि, इसका अर्थ यह नहीं है कि क्रिप्टो रखना या उससे जुड़ी हर गतिविधि अपने आप प्रतिबंधित है।
4 मार्च 2020 को सुप्रीम कोर्ट ने Internet and Mobile Association of India बनाम Reserve Bank of India मामले में RBI के 2018 के उस सर्कुलर को रद्द कर दिया था, जिसके जरिए RBI-विनियमित संस्थाओं को वर्चुअल करेंसी से जुड़े कारोबारियों को बैंकिंग सेवाएं देने से रोका गया था। अदालत का फैसला उस सर्कुलर की वैधता और उसके अनुपातिक प्रभाव से जुड़ा था; इसे क्रिप्टोकरेंसी को कानूनी मुद्रा की मान्यता देना नहीं समझना चाहिए।
मौजूदा QR-आधारित व्यवस्था में एक अलग सवाल यह है कि क्रिप्टो को रुपये में बदलने और फिर दुकानदार को भुगतान करने की संयुक्त सेवा किस नियामकीय दायरे में आएगी। इकोनॉमिक टाइम्स की रिपोर्ट में विशेषज्ञों ने इस पर अलग-अलग कानूनी पहलुओं की ओर ध्यान दिलाया है।
FIU-IND में पंजीकरण और RBI की अनुमति—दोनों का सवाल
वित्त मंत्रालय के तहत काम करने वाली Financial Intelligence Unit-India (FIU-IND) ने वर्चुअल डिजिटल एसेट से जुड़ी कुछ सेवाओं को Prevention of Money Laundering Act (PMLA) के दायरे में रखा है।
इनमें कारोबार के दौरान किसी अन्य व्यक्ति की ओर से वर्चुअल डिजिटल एसेट और पारंपरिक मुद्रा के बीच विनिमय, क्रिप्टो ट्रांसफर और कस्टडी जैसी गतिविधियां शामिल हैं। ऐसी निर्धारित सेवाएं देने वाले VDA Service Providers को FIU-IND में Reporting Entity के रूप में पंजीकरण और संबंधित AML नियमों का पालन करना होता है।
लेकिन FIU-IND में पंजीकरण अपने आप किसी कंपनी को RBI के अधीन भुगतान सेवा चलाने की अनुमति नहीं देता। RBI के अनुसार, भारत में भुगतान प्रणालियों और उनके संचालकों का नियमन Payment and Settlement Systems Act, 2007 के तहत होता है।
यही वजह है कि क्रिप्टो को रुपये में बदलने वाली सेवा और दुकानदार तक भुगतान पहुंचाने वाली सेवा के बीच नियामकीय जिम्मेदारियों को स्पष्ट करना महत्वपूर्ण है।
RBI की डिजिटल करेंसी e₹ से इसे न मिलाएं
QR कोड से भुगतान की चर्चा के बीच एक और अंतर समझना जरूरी है। RBI की डिजिटल करेंसी e₹ और निजी क्रिप्टोकरेंसी एक जैसी चीजें नहीं हैं।
RBI के 1 अक्टूबर 2026 को अपडेट किए गए FAQ के अनुसार, e₹ भारत की केंद्रीय बैंक डिजिटल करेंसी है। इसे RBI जारी करता है और यह भौतिक रुपये के बराबर मूल्य रखती है। पायलट में शामिल बैंक और गैर-बैंक संस्थाओं के e₹ वॉलेट से दुकानदार के UPI QR कोड को स्कैन करके भी भुगतान किया जा सकता है।
इसके उलट, USDC एक निजी स्टेबलकॉइन है और RBI द्वारा जारी डिजिटल रुपया नहीं है। दोनों में QR कोड का इस्तेमाल हो सकता है, लेकिन उनकी जारी करने वाली संस्था, कानूनी स्थिति और भुगतान व्यवस्था अलग हैं।
आम ग्राहकों और दुकानदारों के लिए क्या समझना जरूरी है?
इस तरह के मॉडल में ग्राहक को केवल QR कोड स्कैन करके भुगतान पूरा होता दिखाई दे सकता है, लेकिन पर्दे के पीछे क्रिप्टो ट्रांसफर, मुद्रा विनिमय और बैंकिंग भुगतान की अलग-अलग प्रक्रियाएं काम करती हैं।
इसलिए ग्राहकों के लिए यह समझना जरूरी है कि वे किस ऐप या सेवा प्रदाता को क्रिप्टो भेज रहे हैं, रूपांतरण की दर और शुल्क क्या हैं, और किसी विवाद या विफल लेनदेन की स्थिति में जिम्मेदारी किसकी होगी। दुकानदारों के लिए भी भुगतान भेजने वाले बैंक खाते और प्राप्त रकम का रिकॉर्ड महत्वपूर्ण हो सकता है।
फिलहाल उपलब्ध रिपोर्ट इस व्यवस्था के काम करने का तरीका बताती है, लेकिन इससे यह निष्कर्ष नहीं निकाला जा सकता कि संबंधित ऐप या सभी मध्यस्थों को भारत में ऐसी संयुक्त भुगतान सेवा चलाने की आधिकारिक मंजूरी मिल चुकी है। इस विशिष्ट मॉडल पर किसी अंतिम नियामकीय या न्यायिक निष्कर्ष की पुष्टि भी उपलब्ध स्रोतों से नहीं होती।
भारत में डिजिटल भुगतान का विस्तार जारी है, लेकिन क्रिप्टो और रुपये के बीच इस तरह की कड़ी को लेकर आगे नियामकों की स्पष्टता अहम होगी।
Sources
1. The Economic Times: Grey zone in Indian payment laws: Crypto goes shopping in rupee using QR-linked loophole — goat.cash, USDC, मध्यस्थों और रुपये में भुगतान की रिपोर्ट।
2. RBI: Payment System Report, December 2025 — भारत की भुगतान प्रणालियों और Payment and Settlement Systems Act, 2007 के नियामकीय ढांचे की जानकारी।
3. FIU-IND: VDA Service Providers Registration Guidelines — VDA सेवा प्रदाताओं के पंजीकरण और PMLA अनुपालन संबंधी निर्देश।
4. Supreme Court of India: Internet and Mobile Association of India v. RBI — Judgment, 4 March 2020 — RBI के 2018 सर्कुलर पर अदालत का फैसला।
5. RBI: Digital Rupee (e₹) – FAQs — e₹ की प्रकृति और UPI QR के जरिए डिजिटल रुपये से भुगतान की जानकारी।